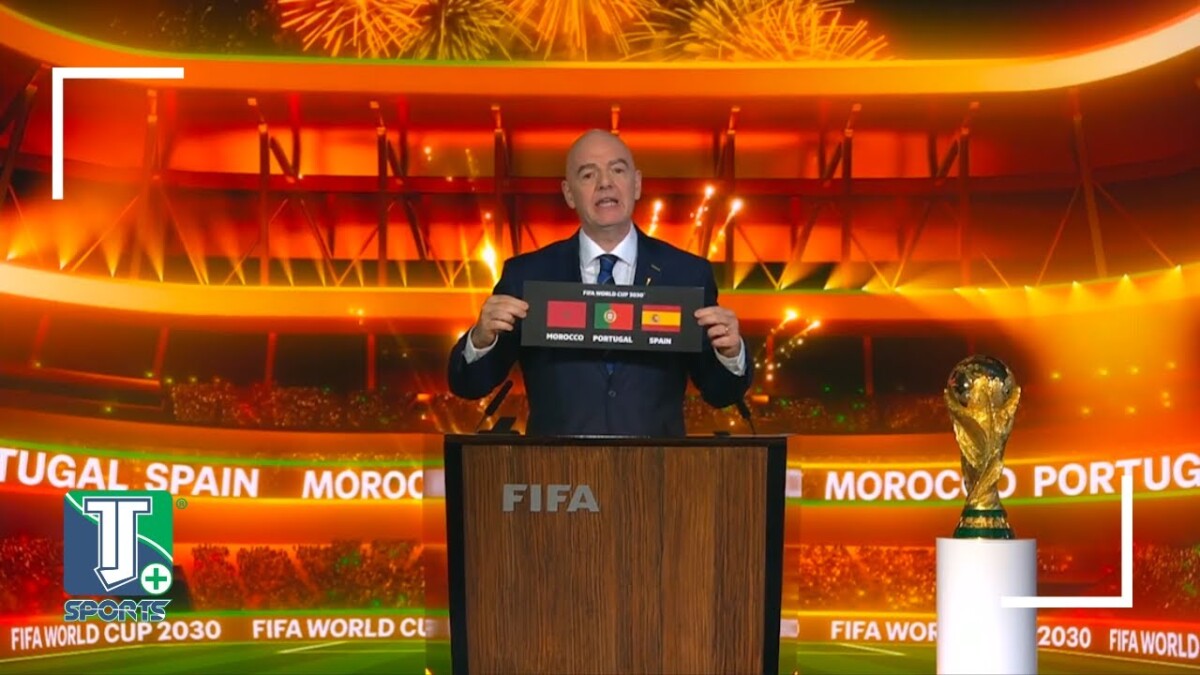
أعادت الإعفاءات الضريبية والجمركية التي يقترح منحها للاتحاد الدولي لكرة القدم “فيفا” وشركائه، إحياء النقاش حول استعدادات المغرب لتنظيم كأس العالم 2030. ويدور الجدل حول طبيعة الامتيازات التي يطلبها الاتحاد من الدول والمدن المستضيفة، في ظل تجارب دولية متباينة: دول اعتمدت أنظمة ضريبية خاصة بالبطولة، وأخرى وضعت حدودا لهذه الإعفاءات، فيما رفضت مدن أمريكية وكندية تحمل التزامات مالية وقانونية ربطها الفيفا باستضافة المباريات.
ويتضمن مشروع قانون المالية المغربي لسنة 2027 تدابير ضريبية وجمركية خاصة بمونديال 2030، تشمل الفيفا والجهات المرتبطة بتنظيم البطولة، ومنها اتحادات كروية وجهات للبث ومقدمو خدمات ومتعاقدون، وفق شروط تختلف بحسب طبيعة الجهة المستفيدة والعمليات المعنية. وقد أثار المشروع تساؤلات حول اتساع قائمة المستفيدين، والكلفة المحتملة لهذه الإعفاءات على الموارد العمومية.
الولايات المتحدة وكندا.. خلاف حول نطاق الإعفاءات
كشفت الاستعدادات لكأس العالم 2026 عن خلاف حول نطاق الإعفاءات الضريبية التي تطلبها الفيفا، خاصة فيما يتعلق بالاتحادات الوطنية المشاركة في البطولة.
وفي الولايات المتحدة، تستفيد الفيفا من وضع ضريبي معفى منذ كأس العالم 1994، لكن هذا الامتياز لم يكن يشمل تلقائيا الاتحادات الوطنية الـ48 المشاركة في نسخة 2026. وقد أفادت صحيفة “الغارديان” في أبريل 2026 بأن الفيفا لم تتمكن في البداية من الحصول على إعفاء ضريبي شامل لهذه الاتحادات، ما كان سيجعل عددا منها ملزما بأداء ضرائب على بعض مداخيل البطولة، مع اختلاف الأعباء بحسب الحالة.
وبعد مفاوضات مع وزارة الخزانة الأمريكية، أتيح للاتحادات الوطنية التقدم بطلبات للاستفادة من الإعفاء من الضرائب الفيدرالية بموجب المادة 501(c)(3) من قانون الضرائب الأمريكي. غير أن هذا المسار لا يعني إعفاء تلقائيا ومضمونا لجميع الاتحادات، كما أن بعض الضرائب على مستوى الولايات والمدن قد تبقى مستحقة.
ولم يقتصر الخلاف على الاتحادات، بل امتد إلى المدن المرشحة لاستضافة المباريات. ففي عام 2018، انسحبت شيكاغو من سباق استضافة مباريات مونديال 2026، إلى جانب مدن أمريكية أخرى، بسبب ما اعتبره مسؤولون محليون مطالب مالية مرهقة ومخاطر محتملة على أموال دافعي الضرائب.
كما اعترضت فانكوفر الكندية على شروط الفيفا التي تضمنت إعفاءات ضريبية وإخضاع الاتفاقات للقانون السويسري، معتبرة أن هذه الالتزامات قد تحمل المدينة ودافعي الضرائب تكاليف ومخاطر غير واضحة.
وتوضح هذه الوقائع أن الخلاف في الولايات المتحدة وكندا لم يكن رفضا موحدا لكل إعفاء ضريبي، بل تعلق بنطاق التسهيلات المطلوبة، والجهات المستفيدة منها، والالتزامات المالية والقانونية التي طُلب من المدن والحكومات قبولها.
قطر والبرازيل وروسيا.. أنظمة خاصة بالبطولات
في المقابل، اعتمدت دول مستضيفة سابقة أنظمة قانونية تضمنت إعفاءات وتسهيلات ضريبية مرتبطة بتنظيم كأس العالم. فقد أقرت السلطات القطرية إطارا قانونيا خاصا بمونديال 2022، شمل إعفاءات ضريبية وجمركية لصالح الفيفا وجهات وهيئات مرتبطة بالتنظيم، من بينها اتحادات وموردون ومقدمو خدمات، وفقا للشروط المحددة في التشريعات والقرارات ذات الصلة.
وفي البرازيل، اعتمد القانون رقم 12.350 لسنة 2010 تدابير ضريبية خاصة بكأس القارات 2013 وكأس العالم 2014. وشملت التسهيلات الفيفا وفرعها المحلي وعمليات محددة مرتبطة بالبطولتين، فضلا عن بعض السلع والواردات. ولم تكن هذه التدابير إعفاء عاما لجميع أنشطة الجهات المعنية، بل ارتبطت بنطاق قانوني وشروط محددة.
أما روسيا، فقد وضعت بموجب القانون الاتحادي رقم 108-FZ الصادر في يونيو 2013 إطارا قانونيا خاصا بتنظيم كأس العالم 2018 وكأس القارات 2017، تضمن أحكاما تتعلق بالضرائب والجمارك والجهات المشاركة في التنظيم.
وتبرز هذه التجارب أن الإعفاءات الضريبية قد تشكل جزءا من الترتيبات التي تعتمدها الدول المستضيفة لتيسير تنظيم البطولة، لكن نطاقها ومدتها والجهات المستفيدة منها تختلف من دولة إلى أخرى.
فرنسا.. حدود دستورية للإعفاءات الرياضية
وتقدم فرنسا نموذجا مختلفا، إذ ألغى المجلس الدستوري في ديسمبر 2023 مقتضيات ضريبية كانت تهدف إلى تشجيع الاتحادات الرياضية الدولية المعترف بها من اللجنة الأولمبية الدولية على نقل مقراتها إلى فرنسا، عبر إعفاءات ضريبية للاتحادات وبعض العاملين فيها.
واعتبر المجلس أن منح هذه الامتيازات استنادا إلى الاعتراف الصادر عن اللجنة الأولمبية الدولية وحده لا يستند إلى معايير موضوعية وعقلانية كافية، بما يمس مبدأ المساواة أمام الأعباء العامة.
غير أن هذه القضية لم تتعلق مباشرة بإعفاءات الفيفا الخاصة باستضافة كأس العالم، بل بنظام ضريبي يرمي إلى استقطاب الاتحادات الرياضية الدولية إلى فرنسا. لذلك، فإن الاستشهاد بها يندرج في إطار المقارنة بشأن حدود الإعفاءات الضريبية، وليس باعتباره رفضا فرنسيا مباشرا لشروط استضافة المونديال.
ما الذي يميز المقترح المغربي؟
تتمثل النقطة الأساسية في المغرب في مدى اتساع النظام الضريبي المقترح، وطبيعة الجهات التي ستستفيد منه، والعمليات التي سيشملها، فضلا عن كلفته المحتملة على الموارد العمومية.
فوجود سوابق دولية لا يعني أن جميع الإعفاءات متطابقة، كما أن إقرار تسهيلات لتنظيم بطولة عالمية لا يحسم وحده النقاش حول شروطها وحدودها. ويظل من الضروري التمييز بين الإعفاءات المرتبطة مباشرة بتنظيم المنافسة، وتلك التي قد تمتد إلى متعاقدين ومقدمي خدمات أو عمليات أخرى، مع تحديد آليات الرقابة على المستفيدين.
كما يطرح المقترح المغربي سؤالا بشأن حجم الإيرادات الضريبية التي قد تتنازل عنها الدولة، ومدى توافر تقدير واضح لهذه الكلفة، مقابل المكاسب الاقتصادية المنتظرة من تنظيم المونديال، بما فيها الاستثمارات والسياحة وفرص الشغل.
وبينما سبق لقطر والبرازيل وروسيا اعتماد ترتيبات ضريبية خاصة بمنافسات كروية كبرى، تكشف التجارب الأمريكية والكندية أن مطالب الفيفا قد تواجه اعتراضات عندما ترى الحكومات أو المدن المستضيفة أنها تفرض التزامات مالية وقانونية غير مقبولة. أما الحالة الفرنسية، فتبرز حدودا دستورية لإعفاءات رياضية لا ترتبط مباشرة بتنظيم كأس العالم.